Как меняется пенсионный возраст в Эстонии и во сколько обойдется досрочный отдых
Пенсионная планка в Эстонии продолжает ползти вверх, а правила игры становятся все более прагматичными. Начиная с 2027 года возраст выхода на заслуженный отдых перестанет быть фиксированным числом в законе и напрямую привяжется к демографической статистике — средней продолжительности жизни в стране. Государство оставляет за жителями право уйти на покой раньше времени, однако за личный выбор придется расплачиваться собственным кошельком.
Иллюстративное фото: Департамент социального страхования
Разгон пенсионной планки расписан на годы вперед с предельной математической четкостью. В 2026 году стандартный пенсионный возраст в Эстонии составляет ровно 65 лет. Уже в 2027 году этот рубеж сдвинется до 65 лет и одного месяца, в 2028 году он вырастет до 65 лет и трех месяцев, а на 2029 год власти предлагают ориентир в 65 лет и четыре месяца. И это только промежуточные остановки на пути реформы.
Механизм будущих изменений подробно разъяснила советник по пенсионной грамотности отдела пособий пенсионной политики Министерства социальных дел Людмила Кондрашова в эфире радиопередачи «Подробности» на «Радио 4». С 2027 года государственную планку начнет ежегодно пересчитывать специальная формула, учитывающая ожидаемую продолжительность жизни населения. При этом законодатели установили жесткий предохранитель: темпы роста не могут быть бесконтрольными, поэтому за один календарный год пенсионный возраст не поднимется больше чем на три месяца.
Для тех, кто устал от рабочих будней и хочет освободить время прямо сейчас, в стране работает гибкая пенсия. Эта схема дает редкую свободу маневра: человек вправе начать получать государственные выплаты и одновременно продолжать трудиться, совмещая пенсию с привычной зарплатой. Однако за подобный комфорт установлена жесткая цена. Чем раньше оформляются выплаты, тем ощутимее сокращается их ежемесячный размер.
Если оформить выход на заслуженный отдых на пять лет раньше положенного срока, пожизненная скидка к сумме составит порядка 31%. Как подчеркнула Людмила Кондрашова, этот понижающий коэффициент фиксируется навсегда, если человек регулярно и ежемесячно забирает деньги. Изменить пропорцию можно лишь одним способом — временно поставить выплаты на паузу. Например, потеряв работу, человек оформляет гибкие выплаты с урезанием на 31%, чтобы закрыть базовые потребности. Если через год ему удается найти новое место с достаточным доходом, выплату гибкой пенсии имеет смысл заморозить, сохранив остаток пенсионных прав от дальнейших потерь.
Именно поэтому специалисты настойчиво советуют не дергать стоп-кран при первых признаках кризиса. Потеря рабочего места не должна автоматически означать подачу заявления на досрочные выплаты. Поиск новой вакансии, выплата страхового возмещения по безработице или временная подработка с финансовой точки зрения почти всегда оказываются выгоднее, чем пожизненная потеря трети государственного пенсионного обеспечения.
Чтобы претендовать даже на урезанные досрочные выплаты, нужен солидный трудовой багаж. Обычная пенсия по старости требует минимум 15 лет подтвержденного стажа. Но если вы решаете уйти на отдых с опережением графика, норматив стажа резко взлетает. Выход на пенсию на один год раньше требует не менее 20 лет пенсионного стажа, на два года — уже 25 лет, на три года — 30 лет, на четыре года — 35 лет, а максимальный разрыв в пять лет доступен лишь тем, кто накопил внушительные 40 лет стажа.
При этом эксперты предостерегают от распространенного заблуждения: реальные годы работы и официальный пенсионный стаж — не одно и то же. Людмила Кондрашова напомнила о показательном примере, когда человек добросовестно отработал 40 лет, но из-за нюансов учета имел лишь 13 лет пенсионного стажа. Итог оказался жестким: при колоссальном трудовом стаже работник юридически не смог вовремя выйти даже на стандартную пенсию по старости.
Ощутимые преференции закон гарантирует родителям. Если семья воспитала не менее трех детей на протяжении как минимум восьми лет (до достижения ими 18-летнего возраста), один из родителей получает законное право выйти на пенсию на год раньше. Эту льготу супруги могут разделить между собой. Если в семье выросли четверо детей, ранний выход для одного из родителей сдвигается на три года. Для родителей пятерых детей, а также для тех, кто воспитывает ребенка с инвалидностью, предусмотрена максимальная пятилетняя скидка по возрасту, которую также разрешено поделить между обоими родителями.
Автономию обеспечивает и капитал, накопленный во второй и третьей пенсионных ступенях. Эти накопления не привязаны напрямую к государственной солидарной пенсии. Владелец счетов сам решает, когда запускать выплаты из частных фондов, что позволяет комбинировать источники дохода и не зависеть целиком от государственных дат.
Существует и обратная стратегия — сознательная отсрочка. Если здоровье позволяет оставаться в строю, а острой потребности в государственных деньгах нет, получение пенсии можно отложить. Государство за такое терпение доплачивает: каждый год задержки увеличивает будущую базовую выплату почти на 8%, а при отсрочке на пять лет суммарная прибавка достигает внушительных 50%.
Любые подобные решения вовсе не обязательно привязывать исключительно к круглым датам или целым годам. Ситуацию можно просчитывать гибко, выбирая более короткие временные отрезки и оценивая реальную денежную выгоду. Проверить собственный стаж, смоделировать различные сценарии и воспользоваться специальным пенсионным калькулятором можно самостоятельно на государственном портале eesti.ee, а за детальным индивидуальным разбором стоит обратиться в Министерство социальных дел.
Комментарии
Ну, короче, вы всё поняли...
"Если здоровье позволяет оставаться в строю, а острой потребности в государственных деньгах нет, получение пенсии можно отложить."
С@ки, вы ох@ели, ублюдочные реформистские мрази!? Государственные деньги??? Эти деньги - это налоги, которые человек платил всю жизнь, это его деньги, Ане государственные.
Горите в аду синим пламенем, дармоеды ублюдочные!
читаешь такие новости и появляется ощущение, что человечество вдруг стало бессмертным...
где-то заплакал Лиги.
Чтобы платить пенсии раньше и больше, надо резко повысить налоги с работающих. Тогда взвоют уже они и начнут усиленно разбегаться из страны. Начнут закрываться бизнесы - нет рабочих рук! Что уменьшит сумму поступающих налогов и получится замкнутый круг.
Так что переспектива примерно такая - не сделал за время трудовой жизни вложений в будущую старость, не вырастил и не воспитал детей, готовых и могущих тебе помогать - старость твоя будет бедной.
Почти как у советского колхозника примерно. Голодать тебе государство не позволит и под мост не выселит, базовой медпомощью тоже обеспечит. Но не более того, и все это отнюдь не на высоком уровне.
Такова реальность везде, где пенсионеров все больше и больше, а работающих - все меньше и меньше. И никакое правительство тут ничего принципиального не сделает.
я точно знаю
бывший президент будет ПОЛУЧАТЬ 7000евро + водитель и машина
ну и там коврижки всякие
будем жить
дельфи врать не будет
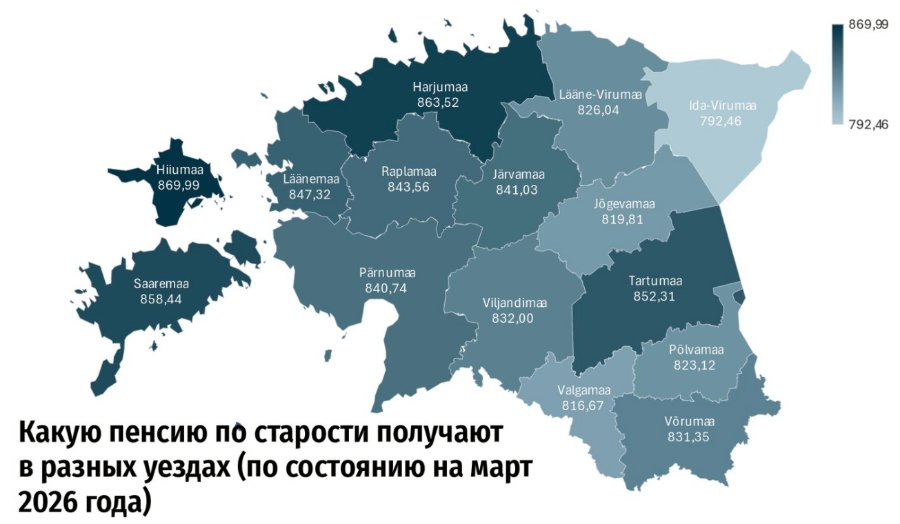
а всё же,кто может дать понятное объяснение без юмора конечно , почему уровень пенсий в нашем самом промышленном регионе где и зарплаты были всегда выше чем в столичном регионе , намного ниже ? Как это можно объяснить или доказать в цифрах и по естественной существующей статистике ? Ведь сегодняшние пенсионеры это как раз есть работники и служащие советского периода Эстонии .
Зарплаты не были выше, чем в столичном регионе. Вкалывали больше.
много факторов влияет
сам скоро на пенсию иду
но вопрос хороший
В Нарве,дизельное топливо стоит на двадцать центов дороже за литр, чем в Тарту. Эй,власть,объясните причину такой разницы!
3,14здец стране.
А был ли "мальчик"?
Нет, реально не понятно: в Ида-Вирумаа не самая маленькая зарплата, есть уезды, где она и того меньше, но пенсия там больше. А по возрасту- Ида-Вирумаа самый пожилой уезд, стало быть и стаж у людей больший, но пенсии опять же меньше. Не понятно...
Отправить комментарий