Американская мечта в цифрах: каркасный дом и 2700 долларов в месяц
Американский дом с сайдингом, лужайкой и белым забором выглядит символом достатка, но чаще всего за этой картинкой стоит не роскошь, а расчёт. Каркасная технология стала главным способом купить собственное жильё при высокой цене домов и тяжёлой ипотеке.

Иллюстративное фото: Novate.ru
Образ американской мечты знаком даже тем, кто никогда не был в США: отдельный дом, семья, собака, автомобиль и аккуратный участок. По некоторым оценкам, до 90% домов, приобретаемых в ипотеку, построены по каркасной технологии. Причина популярности связана прежде всего с тем, как устроен американский рынок жилья и ипотека.
Читайте также: Как это работает. Экономика одного китайского производства.
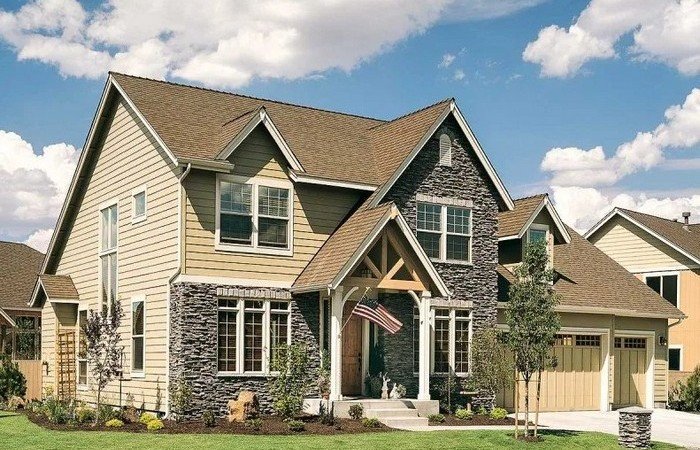
Двухэтажный дом с сайдингом и камнем. Фото: Novate.ru
Только 29% покупателей жилья в США полностью оплачивают сделку наличными. Это самый низкий показатель с 2020 года. Остальные 71% покупок проходят с ипотекой. Отдельного официального учёта по каркасным домам нет, поскольку банку обычно безразлично, из какого материала построено жильё. Однако, по некоторым оценкам, на каркасные дома приходится не меньше 90% ипотечных сделок.
Ипотеку продолжают выплачивать примерно 60–63% владельцев жилья. Иными словами, распространённая мысль о жизни американцев в долг имеет под собой основания.
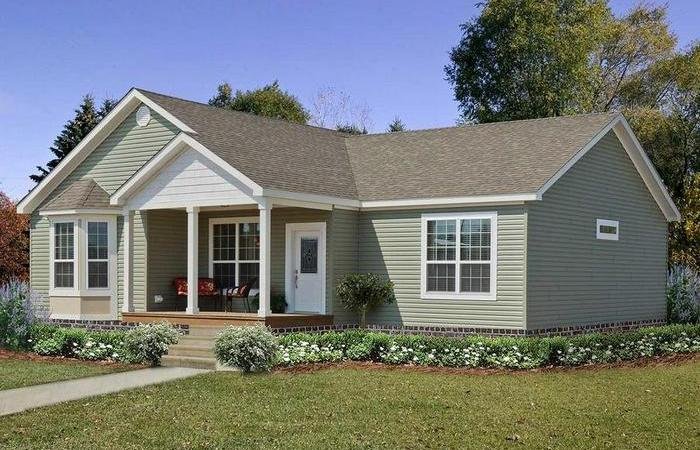
Одноэтажный дом с верандой и газоном. Фото: Novate.ru
На первый взгляд американская ипотека кажется вполне доступной. Обычный вариант рассчитан на 30 лет, ставка фиксированная и составляет примерно 7–8%, а первоначальный взнос обычно равен 20% стоимости жилья.
Существуют и специальные программы. Через FHA могут получить кредит те, кто только выходит на рынок жилья, располагает небольшим доходом или имеет слабую кредитную историю. Ставка по ней может быть около 5%, но заёмщик дополнительно платит за страхование. Военная программа VA предлагает рыночную ставку, нулевой первоначальный взнос и скидку 20% на страховку.
На практике жильё обходится американцам гораздо тяжелее, чем может показаться по условиям кредитов. За десятилетие средняя площадь каркасного жилья сократилась более чем на 10%, тогда как получить ипотеку стало почти вдвое труднее. Высокая доля собственников во многом объясняется тем, что многие из них оформили кредиты ещё до 2012 года.
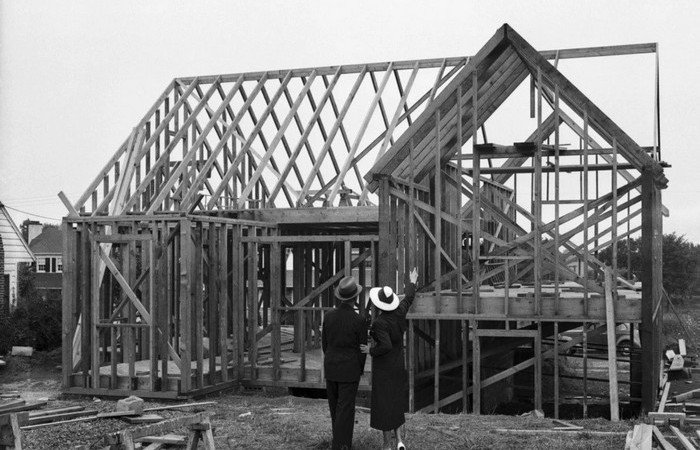
Пара у деревянного каркаса дома. Фото: Novate.ru
Молодым американцам приходится выбирать между несколькими неприятными вариантами: копить на первоначальный взнос 10–15 лет, растягивать выплаты на 40 лет, покупать дом заметно проще среднего или сочетать все эти решения.
В 2025 году семья в США зарабатывала в среднем по медианному показателю 87 460 долларов за год. Это примерно 7290 долларов в месяц, причём сумма указана до уплаты налогов. По оценке Федерального резерва, при стандартных условиях ипотека на дом медианной стоимости требует 37–48% годового дохода. Такая нагрузка считается нездоровой для семейного бюджета.
Стоимость каркасного дома, находящегося в середине американского ценового диапазона, сегодня оценивается в 410–435 тысяч долларов. Ипотечный платёж с налогами и страховкой составляет примерно 2700–3500 долларов в месяц.
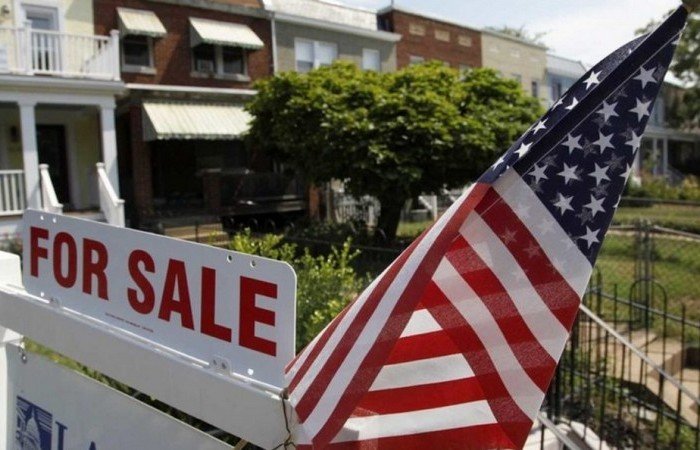
Табличка «FOR SALE» у американских домов. Фото: Novate.ru
К этой сумме добавляются другие расходы. Еда для семьи из четырёх человек обходится минимум примерно в 900 долларов в месяц. Один автомобиль требует около 600 долларов, коммунальные услуги стоят 560–790 долларов, а медицинские расходы составляют ещё 500–600 долларов.
Даже по нижней границе таких подсчётов набирается около 5260 долларов ежемесячно. В сумму не входят одежда, образование, различные услуги и непредвиденные траты. Кроме того, доход в 87 460 долларов указан до налогов: федеральный подоходный налог составляет 13–15%, налог штата — 0–6%, существуют и другие удержания.
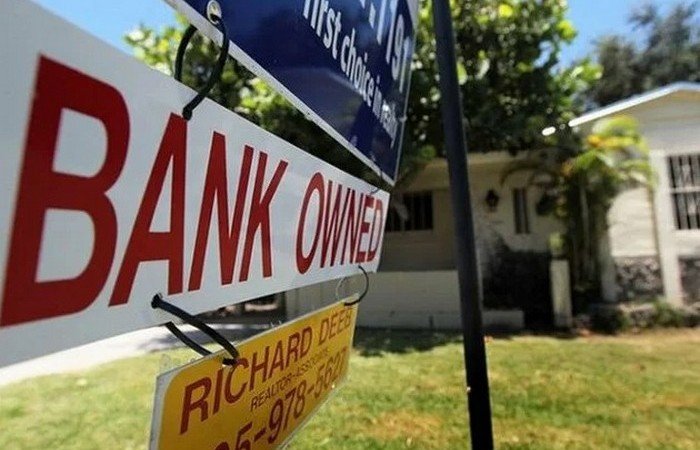
Табличка BANK OWNED перед домом. Фото: Novate.ru
На этом фоне ответ на вопрос о популярности каркасных домов становится очевидным: они относительно дешевы. Кирпичные и каменные здания в США тоже возводят, однако обходятся они намного дороже. Дома из бетона и стекла по карману главным образом наиболее состоятельной части населения.
Так было примерно последние 75 лет. Даже в периоды, когда ипотека была заметно доступнее, каркасное строительство сохраняло лидерство благодаря сравнительно невысокой себестоимости.
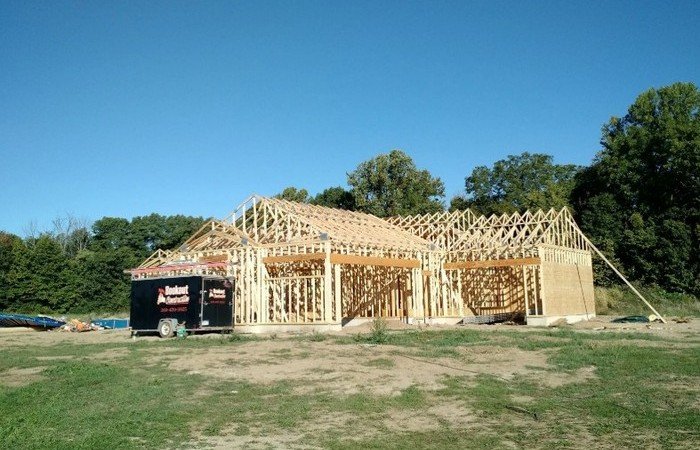
Деревянный каркас дома на строительной площадке. Фото: Novate.ru
У этой технологии есть и другие причины популярности. Технология отличается гибкостью, позволяет индустриализировать строительство и связана с потребительской традицией. В некоторых регионах значение имеют и природные риски, например землетрясения.
Но все эти причины вторичны по сравнению с ценой. В США каркасное домостроение превратилось в целую индустрию, а дома с сайдингом стали привычной частью пригородного пейзажа.
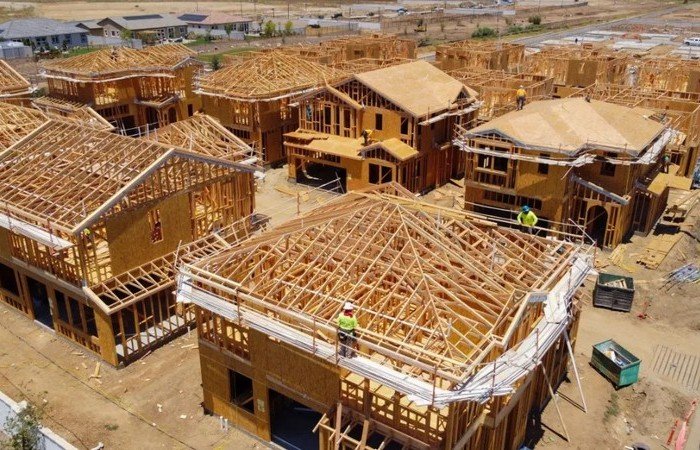
Каркасные дома на строительной площадке. Фото: Novate.ru
За последние 50 лет технология заметно развилась, однако в основе таких зданий по-прежнему лежат довольно простые конструкции. Поэтому аккуратный каркасный дом за ухоженной лужайкой может выглядеть как символ большого достатка, хотя его распространённость прежде всего связана с относительной дешевизной.







Комментарии 0